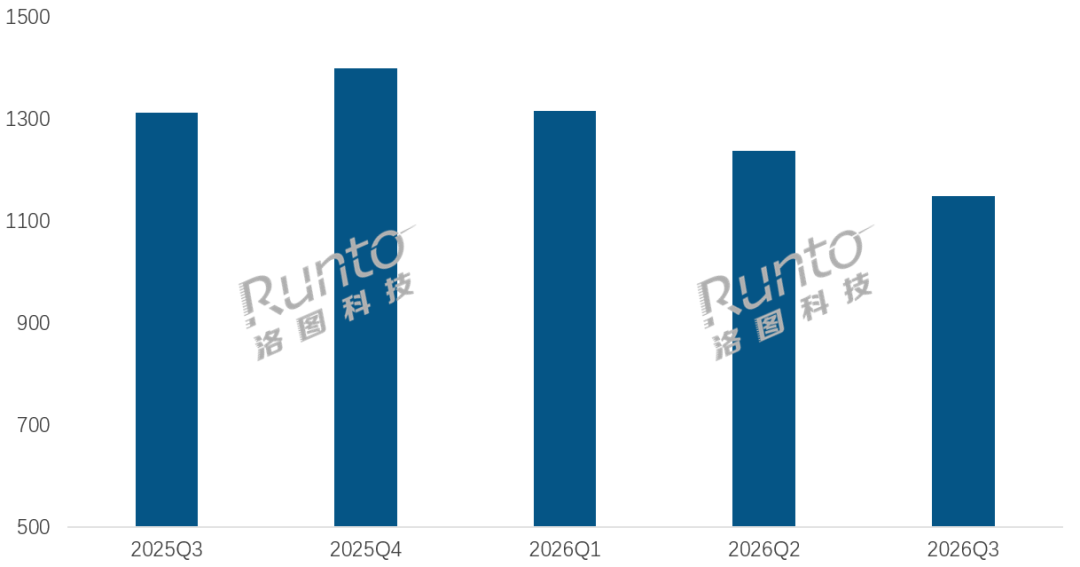
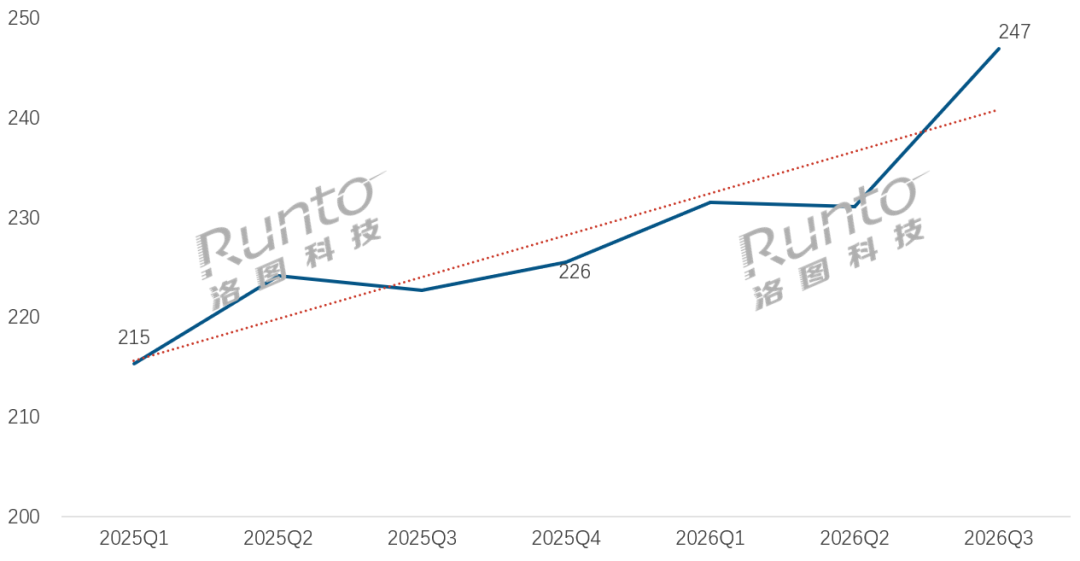
据洛图科技(RUNTO)数据显示,2026年第三季度中国消费级监控摄像头全渠道销量为1150.3万台,同比下降12.3%;销额26.0亿元,同比微增0.2%。零售均价为247元,同比上涨24元,涨幅达10.8%。预测2026年全年销量将降至4837万台,同比下降约12%。市场呈现“量减价升”特征,主要受城市家庭渗透率接近饱和、换机周期拉长及存储芯片成本高位运行等因素影响。
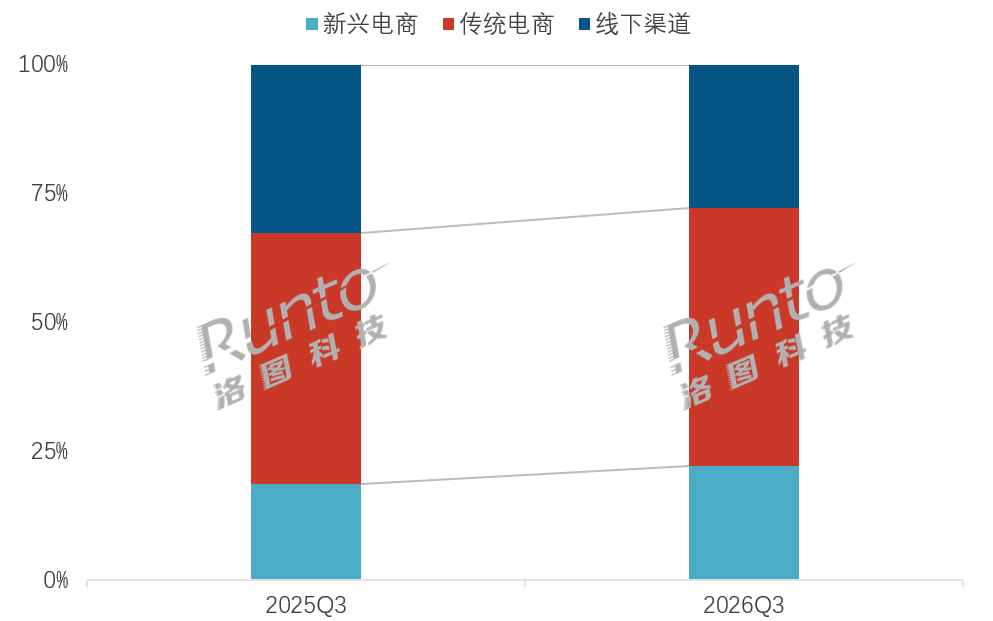
渠道方面,线上市场销量占比72.3%,仍是出货基本盘。其中,以京东、天猫为代表的传统电商销量占比50.2%,同比降9.7%,但成交向中高配置倾斜;抖音、快手等新兴电商销量同比增长3.9%,份额22.1%,增速放缓。线下渠道销量份额约27.7%,同比降幅超25%,主要因运营商缩减家庭安防硬件补贴及宽带渗透趋于饱和,导致捆绑换新动力减弱。
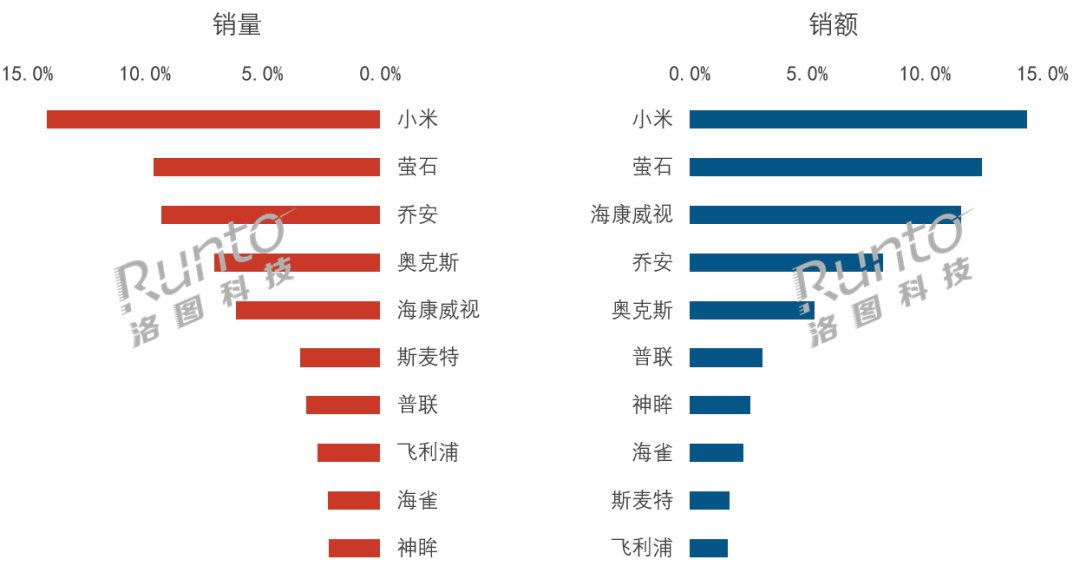
品牌竞争中,线上销额榜前四名依次为小米、萤石、海康威视、乔安,合计销额份额46.5%,同比增长1.4个百分点。小米销量份额14.2%居首,拓展户外无电无网市场;萤石销额份额12.4%,在300元以上中高端市场销量第一;海康威视销额份额11.5%,同比增长3.2个百分点,依托室外4G产品布局庭院及小微商用场景;乔安销量份额9.3%,凭借高性价比在户外与多目赛道保持走量。
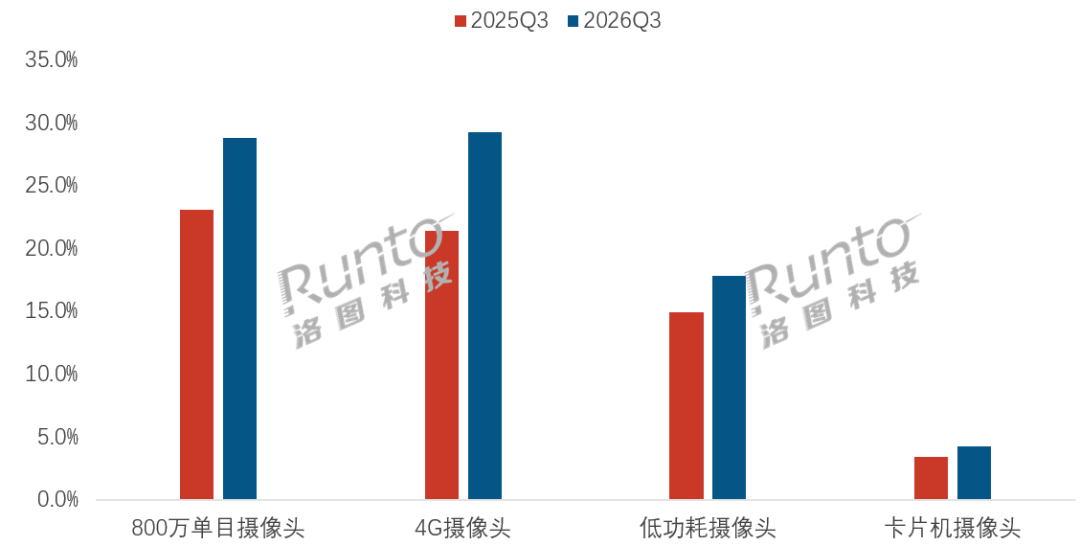
产品配置上,800万像素单目摄像头销量份额升至28.9%,同比提升5.8个百分点,成为升级主线。AI人形检测、宠物识别等功能向中端普及,双摄、4G联网及太阳能供电等高规格产品渗透率提升,带动均价上移。无电无网部署方案在细分场景快速增长,神眸在该细分市场量额均居第一。
当前行业正从规模扩张转向价值升级,结构分化加剧。

访谈
更多上海推进工业垂类大模型与具身智能深度融合
上海正加速推动工业垂类大模型与具身智能技术的深度结合,旨在重塑高端制造的价值创造逻辑。张江科学城依托…
邓中亮院士团队推进5G+北斗融合定位技术
低空经济作为新质生产力的重要引擎,对时空信息服务体系提出了全新要求。中国工程院院士邓中亮指出,随着无…
箭牌卢金辉解读行业拐点:智能家居下半场核心是“懂人”
2026 年的秋天,两个标志性信号,共同划定了中国家居产业的周期拐点。九月,商务部等八部门联合印发《促进…