2026年上半年,具身智能领域发生融资322起,金额达934亿元,为2025年同期五倍。其中早期轮次占比近六成,显示资本正集中涌入尚未成熟的初创团队。尽管人才从自动驾驶等领域大规模迁移,行业依然面临“死亡之谷”挑战,技术尚未进入应用成熟期,大量团队在工程能力未补齐的情况下被推向量产关口。
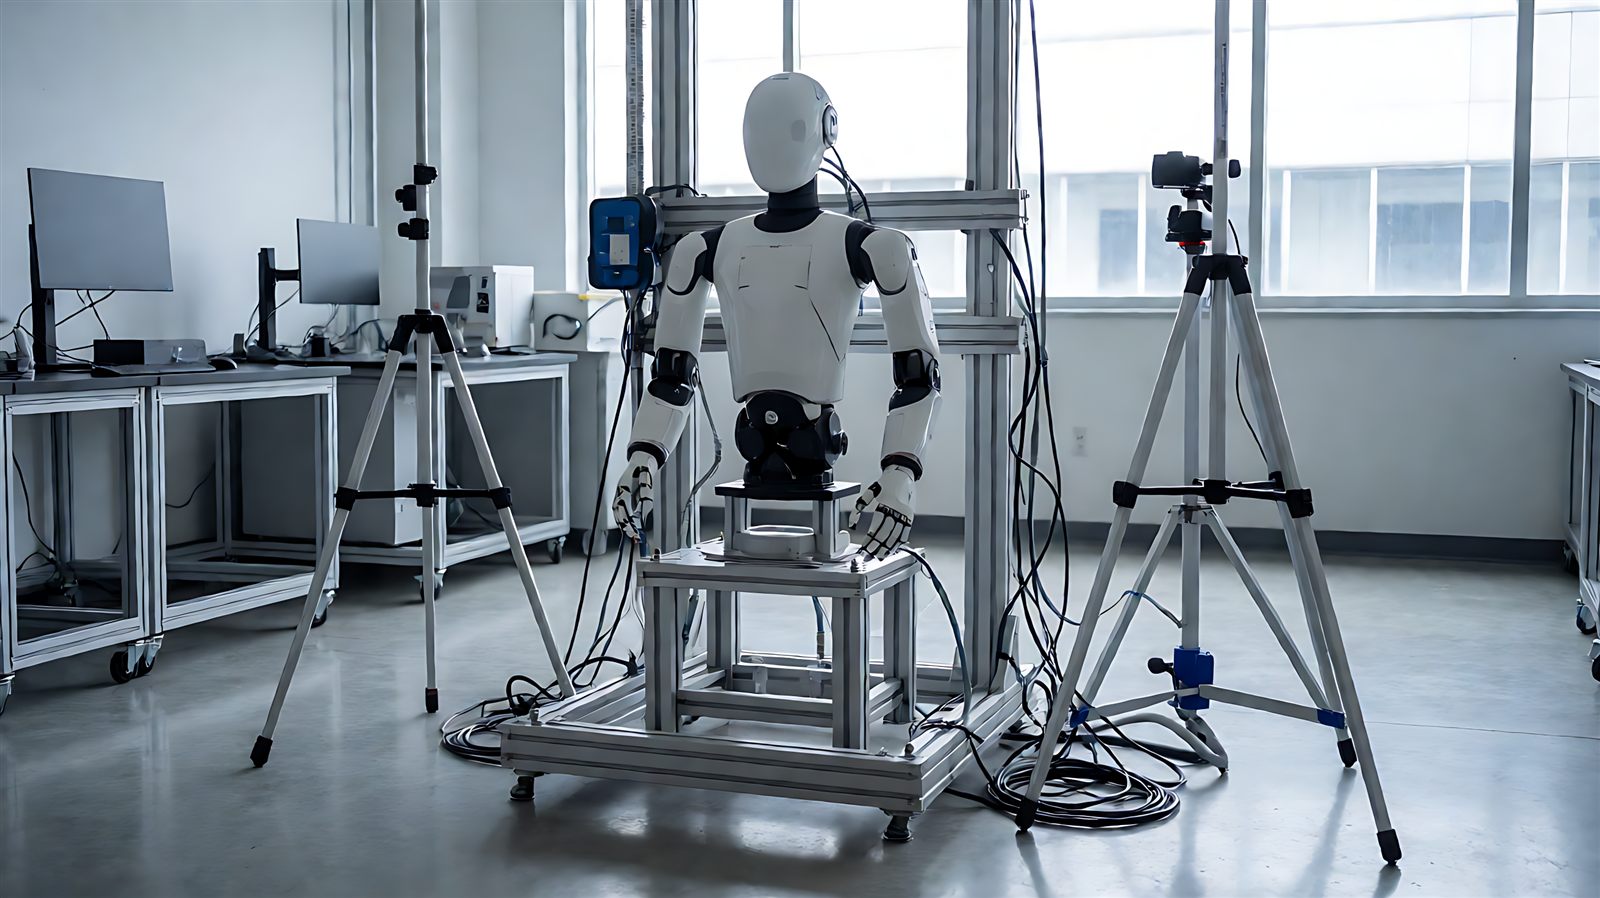
量产壁垒正在加剧,存储芯片等关键器件涨价导致硬件成本翻倍,早期团队议价能力弱,面临生存压力。同时,机器人零部件标准缺失,传统装配依赖人工调试,规模化生产一致性极难实现。由于上游供应商缺乏机器人制造经验,复用的行业通用方案有限,制约了生产效率。
出海合规成为另一道硬门槛。欧盟《网络弹性法案》及新机械法规将网络安全纳入机械安全框架,联网机器人需同时满足机械、网络及AI合规要求。大量以软件背景为主的初创公司合规能力从零起步,一旦认证失败需推倒重来,增加了进入海外市场的复杂度。
安防产业界正密切关注具身智能在物理环境中的感知与控制演进,技术落地速度与标准统一程度将决定其在安全领域的实际效能。

访谈
更多上海推进工业垂类大模型与具身智能深度融合
上海正加速推动工业垂类大模型与具身智能技术的深度结合,旨在重塑高端制造的价值创造逻辑。张江科学城依托…
邓中亮院士团队推进5G+北斗融合定位技术
低空经济作为新质生产力的重要引擎,对时空信息服务体系提出了全新要求。中国工程院院士邓中亮指出,随着无…
箭牌卢金辉解读行业拐点:智能家居下半场核心是“懂人”
2026 年的秋天,两个标志性信号,共同划定了中国家居产业的周期拐点。九月,商务部等八部门联合印发《促进…